DE NIEUWE BRABANDER
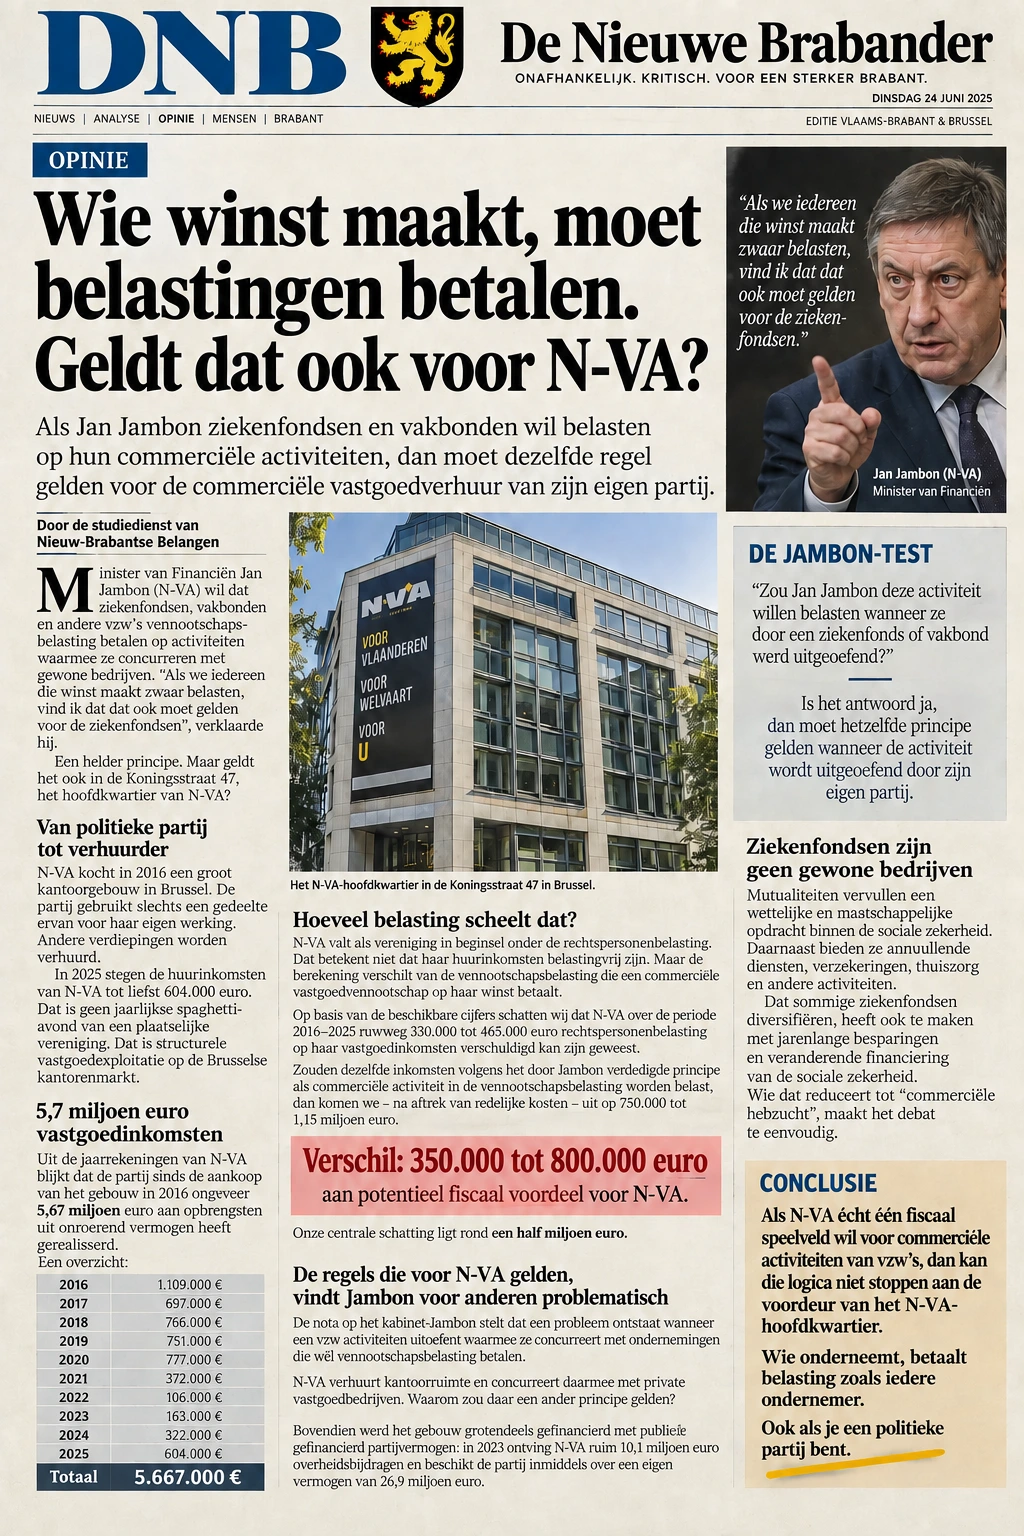
Als Jan Jambon ziekenfondsen en vakbonden wil belasten op hun commerciële activiteiten, dan moet dezelfde regel gelden voor de commerciële vastgoedverhuur van zijn eigen partij.
Minister van Financiën Jan Jambon (N-VA) wil dat ziekenfondsen, vakbonden en andere vzw’s vennootschapsbelasting betalen op activiteiten waarmee ze concurreren met gewone bedrijven. “Als we iedereen die winst maakt zwaar belasten, vind ik dat dat ook moet gelden voor de ziekenfondsen”, verklaarde hij.
Een helder principe. Maar geldt het ook in de Koningsstraat 47, het hoofdkwartier van N-VA?
Van politieke partij tot verhuurder
N-VA kocht in 2016 een groot kantoorgebouw in Brussel. De partij gebruikt slechts een gedeelte ervan voor haar eigen werking. Andere verdiepingen worden verhuurd.
In 2025 stegen de huurinkomsten van N-VA tot liefst 604.000 euro. Dat is geen jaarlijkse spaghettiavond van een plaatselijke vereniging. Dat is structurele vastgoedexploitatie op de Brusselse kantorenmarkt.
5,7 miljoen euro vastgoedinkomsten
Uit de jaarrekeningen van N-VA blijkt dat de partij sinds de aankoop van het gebouw in 2016 ongeveer 5,67 miljoen euro aan opbrengsten uit onroerend vermogen heeft gerealiseerd.
Een overzicht:
| Jaar | Bedrag |
|---|---|
| 2016 | 1.109.000 € |
| 2017 | 697.000 € |
| 2018 | 766.000 € |
| 2019 | 751.000 € |
| 2020 | 777.000 € |
| 2021 | 372.000 € |
| 2022 | 106.000 € |
| 2023 | 163.000 € |
| 2024 | 322.000 € |
| 2025 | 604.000 € |
| Totaal | 5.667.000 € |
Hoeveel belasting scheelt dat?
N-VA valt als vereniging in beginsel onder de rechtspersonenbelasting. Dat betekent niet dat haar huurinkomsten belastingvrij zijn. Maar de berekening verschilt van de vennootschapsbelasting die een commerciële vastgoedvennootschap op haar winst betaalt.
Op basis van de beschikbare cijfers schatten wij dat N-VA over de periode 2016–2025 ruwweg 330.000 tot 465.000 euro rechtspersonenbelasting op haar vastgoedinkomsten verschuldigd kan zijn geweest.
Zouden dezelfde inkomsten volgens het door Jambon verdedigde principe als commerciële activiteit in de vennootschapsbelasting worden belast, dan komen we – na aftrek van redelijke kosten – uit op 750.000 tot 1,15 miljoen euro.
Verschil: 350.000 tot 800.000 euro aan potentieel fiscaal voordeel voor N-VA.
Onze centrale schatting ligt rond een half miljoen euro.
De regels die voor N-VA gelden, vindt Jambon voor anderen problematisch
De nota op het kabinet-Jambon stelt dat een probleem ontstaat wanneer een vzw activiteiten uitoefent waarmee ze concurreert met ondernemingen die wél vennootschapsbelasting betalen.
N-VA verhuurt kantoorruimte en concurreert daarmee met private vastgoedbedrijven. Waarom zou daar een ander principe gelden?
Bovendien werd het gebouw grotendeels gefinancierd met publiek gefinancierd partijvermogen: in 2023 ontving N-VA ruim 10,1 miljoen euro overheidsbijdragen en beschikt de partij inmiddels over een eigen vermogen van 26,9 miljoen euro.
De Jambon-test
“Zou Jan Jambon deze activiteit willen belasten wanneer ze door een ziekenfonds of vakbond werd uitgeoefend?”
Is het antwoord ja, dan moet hetzelfde principe gelden wanneer de activiteit wordt uitgeoefend door zijn eigen partij.
Ziekenfondsen zijn geen gewone bedrijven
Mutualiteiten vervullen een wettelijke en maatschappelijke opdracht binnen de sociale zekerheid. Daarnaast bieden ze aanvullende diensten, verzekeringen, thuiszorg en andere activiteiten.
Dat sommige ziekenfondsen diversifiëren, heeft ook te maken met jarenlange besparingen en veranderende financiering van de sociale zekerheid. Wie dat reduceert tot “commerciële hebzucht”, maakt het debat te eenvoudig.
Conclusie
Als N-VA écht één fiscaal speelveld wil voor commerciële activiteiten van vzw’s, dan kan die logica niet stoppen aan de voordeur van het N-VA-hoofdkwartier.
Wie onderneemt, betaalt belasting zoals iedere ondernemer.
Ook als je een politieke partij bent.
Bekijk de originele krantenpagina